电力电子被动元器件竞争格局及上下游行业的关联性
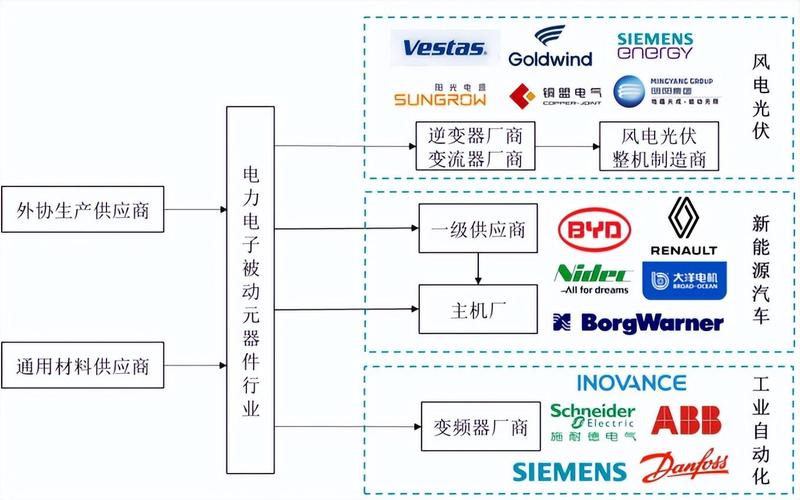
电力电子被动元器件是电力电子装置中不可或缺的基础组成部分,主要包括电容、电感、电阻、变压器等。它们不产生能量,但起到储能、滤波、调谐、耦合、限流等关键作用,直接影响电力电子系统的效率、可靠性和电磁兼容性。随着新能源、电动汽车、工业自动化、5G通信等领域的快速发展,被动元器件行业景气度持续上升。本文将分析电力电子被动元器件的全球竞争格局,并探讨其与上下游行业的关联性。\n\n一、电力电子被动元器件竞争格局\n\n1. 全球市场格局:日系主导,美韩台紧随\n全球被动元器件市场长期由日本企业主导,以村田(Murata)、TDK、太阳诱电(Taiyo Yuden)、京瓷(Kyocera)等为代表的日系厂商在MLCC(多层陶瓷电容)、电感、高频元件等领域占据技术制高点。根据行业数据,日系厂商在高端MLCC市场的份额超过50%,尤其是在车规级、高容值、小型化产品上优势明显。\n\n美国企业如威世(Vishay)、基美(KEMET,现属国巨)、AVX等则在钽电容、薄膜电容、高端电阻领域具有较强竞争力。韩国三星电机(Samsung Electro-Mechanics)在MLCC市场位居第二,凭借集团资源快速追赶。台湾地区厂商如国巨(Yageo)、华新科(Walsin)在片式电阻、MLCC等中低端市场占据较大份额,并通过并购不断拓展高端产品线。\n\n中国大陆企业起步较晚,但近年来在国产替代浪潮下快速成长,代表企业包括风华高科、三环集团、宇阳科技、顺络电子等。目前国内厂商在消费电子领域已实现一定替代,但在车规级、工业级高端产品上仍与日系存在差距。整体来看,被动元器件行业呈现“日系主导高端、台韩美占据中高端、中国大陆加速追赶”的竞争格局。\n\n2. 细分产品竞争态势\n- MLCC:日系村田、TDK、太阳诱电主导高端,三星电机、国巨、华新科紧随其后。中国大陆风华高科、三环集团、宇阳科技在中低端市场具备规模,正逐步向车规级突破。\n- 铝电解电容:日系尼吉康(Nichicon)、红宝石(Rubycon)、松下(Panasonic)领先,台系智宝(Teapo)、大陆艾华集团、江海股份在消费及工业领域份额较高。\n- 薄膜电容:日系松下、TDK、美国基美、德国EPCOS(属TDK)领先,大陆法拉电子、铜峰电子在新能源领域表现突出。\n- 电感:日系村田、TDK、太阳诱电主导,台湾奇力新、大陆顺络电子、麦捷科技等在消费电子市场占据一定份额。\n- 电阻:台系国巨、华新科为全球龙头,大陆厚声、风华高科等在中低端市场具有规模。\n\n3. 竞争趋势\n- 小型化、高容量、高耐压、高可靠性是技术发展方向,日系厂商在材料、工艺上持续领先。\n- 车规级认证壁垒高,供应链黏性强,日系厂商地位稳固,但中国大陆企业正加速导入。\n- 行业并购整合频繁,如国巨收购基美、普思电子,华新科收购日本厂商,头部集中度不断提升。\n- 数字化、智能化制造推动生产效率提升,但材料配方和制程Know-how仍是核心竞争力。\n\n二、上下游行业的关联性分析\n\n被动元器件行业位于电子产业链中游,上游为原材料及设备,下游为各类电子整机应用。其发展与上下游行业密切关联,相互影响。1. 上游行业关联性\n\n被动元器件的上游主要包括金属材料(如钯、银、铜、镍、铝等)、陶瓷粉体、有机薄膜、电解液、导电浆料等原材料,以及流延机、叠层机、烧结炉等专用设备。其中,陶瓷粉体、金属浆料等核心材料长期由日系厂商把持,如村田、TDK、住友金属等,其材料性能直接影响MLCC等产品的容量、可靠性及小型化水平。国内企业在高端粉体与浆料方面仍有差距,但部分企业如国瓷材料已实现介质粉体的突破,逐步进入日系供应链。\n\n上游原材料价格波动对被动元器件成本影响显著。例如,钯、银等贵金属价格直接影响MLCC电极成本;铝箔价格影响铝电解电容成本。上游设备交付周期和精度也制约着产能扩张和产品升级。因此,被动元器件企业与上游材料、设备厂商形成紧密的技术合作与供应链绑定关系,同时也通过自研材料或后向一体化来降低成本与风险。\n施耐德、ABB等国际巨头在高端市场占据主导,国内企业如汇川技术、阳光电源、比亚迪等在中低端及部分高端领域快速崛起,对被动元器件的需求巨大。(以上内容为节选,完整文章请下载后查看)